Россия г. Москва
+7 (916) 597-29-12
  • Ассоциация Экспертов
  • Контакты
  • ...
    Ассоциация Экспертов
    Ассоциация Экспертов  "Школа практических  бизнес технологий" 
    Об Ассоциации
    • Об ассоциации
    • История
    • Лицензии
    • Партнеры
    • Клиенты
    • Отзывы
    • Вакансии
    • Реквизиты
    Эксперты
    Направления
    • Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
      Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
      • Логистический аудит склада.
      • Аудит логистики компании
      • Аудит транспортной логистики компании
      • Логистический аудит системы управления отделом логистики и системы мотивации
      • Логистический аудит системы управления запасами и закупками
      • Логистический проект склада
      • Платные консультации по логистике
      • Подбор и внедрение WMS – системы управления складом.
      • Тарифы консалтинговой логистической компании Лобанов-логист
      • Семинар: Организация управления автотранспортным предприятием
      • Семинар: Практическая складская логистика: Как рассчитать и оптимизировать свой склад
      • Ещё
    • Личная эффективность
      Личная эффективность
      • Тайм-менеджмент и личная эффективность руководителя
      • Навыки эффективных людей и достижение целей
      • Профессиональный и личностный рост – из специалиста в руководители
      • Развитие навыков эффективного руководителя
    • Оперативное управление
      Оперативное управление
      • Мотивация персонала и корпоративная культура
      • Оптимизация бизнес-процессов и повышение эффективности
      • Стандарты, методики, алгоритмы управления проектами
      • Управление целями и достижение результатов
    • Продажи и переговоры
      Продажи и переговоры
      • Технологии успешных переговоров в бизнесе
      • Построение системы продаж — от стратегии до достижения KPI
      • Планирование и прогнозирование продаж в условиях кризиса
    • Маркетинг
      Маркетинг
      • PR - директор. Практический курс
      • Цели и метрики маркетинговой и PR-деятельности компании
      • Организация и проведение Event-мероприятий
    • Управление финансами
      Управление финансами
      • Методики повышения доходов
      • Обеспечение рентабельности предприятия
      • Разработка эффективной системы бюджетирования
    Бизнес-завтрак 31 августа
    Расскажем, как управлять командами и решать сложные задачи бизнеса
    Библиотека
    Клиенты
    Тарифы
      Об Ассоциации
      Об ассоциации
      История
      Лицензии
      Партнеры
      Клиенты
      Отзывы
      Вакансии
      Реквизиты
      Эксперты
      Направления
      Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
      • Логистический аудит склада.
      • Аудит логистики компании
      • Аудит транспортной логистики компании
      • Логистический аудит системы управления отделом логистики и системы мотивации
      • Логистический аудит системы управления запасами и закупками
      • Логистический проект склада
      • Платные консультации по логистике
      • Подбор и внедрение WMS – системы управления складом.
      • Тарифы консалтинговой логистической компании Лобанов-логист
      • Семинар: Организация управления автотранспортным предприятием
      • Семинар: Практическая складская логистика: Как рассчитать и оптимизировать свой склад
      • Ещё
      Личная эффективность
      • Тайм-менеджмент и личная эффективность руководителя
      • Навыки эффективных людей и достижение целей
      • Профессиональный и личностный рост – из специалиста в руководители
      • Развитие навыков эффективного руководителя
      Оперативное управление
      • Мотивация персонала и корпоративная культура
      • Оптимизация бизнес-процессов и повышение эффективности
      • Стандарты, методики, алгоритмы управления проектами
      • Управление целями и достижение результатов
      Продажи и переговоры
      • Технологии успешных переговоров в бизнесе
      • Построение системы продаж — от стратегии до достижения KPI
      • Планирование и прогнозирование продаж в условиях кризиса
      Маркетинг
      • PR - директор. Практический курс
      • Цели и метрики маркетинговой и PR-деятельности компании
      • Организация и проведение Event-мероприятий
      Управление финансами
      • Методики повышения доходов
      • Обеспечение рентабельности предприятия
      • Разработка эффективной системы бюджетирования
      Библиотека
      Клиенты
      Тарифы
      Ассоциация Экспертов
      Об Ассоциации
      • Об ассоциации
      • История
      • Лицензии
      • Партнеры
      • Клиенты
      • Отзывы
      • Вакансии
      • Реквизиты
      Эксперты
      Направления
      • Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
        Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
        • Логистический аудит склада.
        • Аудит логистики компании
        • Аудит транспортной логистики компании
        • Логистический аудит системы управления отделом логистики и системы мотивации
        • Логистический аудит системы управления запасами и закупками
        • Логистический проект склада
        • Платные консультации по логистике
        • Подбор и внедрение WMS – системы управления складом.
        • Тарифы консалтинговой логистической компании Лобанов-логист
        • Семинар: Организация управления автотранспортным предприятием
        • Семинар: Практическая складская логистика: Как рассчитать и оптимизировать свой склад
        • Ещё
      • Личная эффективность
        Личная эффективность
        • Тайм-менеджмент и личная эффективность руководителя
        • Навыки эффективных людей и достижение целей
        • Профессиональный и личностный рост – из специалиста в руководители
        • Развитие навыков эффективного руководителя
      • Оперативное управление
        Оперативное управление
        • Мотивация персонала и корпоративная культура
        • Оптимизация бизнес-процессов и повышение эффективности
        • Стандарты, методики, алгоритмы управления проектами
        • Управление целями и достижение результатов
      • Продажи и переговоры
        Продажи и переговоры
        • Технологии успешных переговоров в бизнесе
        • Построение системы продаж — от стратегии до достижения KPI
        • Планирование и прогнозирование продаж в условиях кризиса
      • Маркетинг
        Маркетинг
        • PR - директор. Практический курс
        • Цели и метрики маркетинговой и PR-деятельности компании
        • Организация и проведение Event-мероприятий
      • Управление финансами
        Управление финансами
        • Методики повышения доходов
        • Обеспечение рентабельности предприятия
        • Разработка эффективной системы бюджетирования
      Бизнес-завтрак 31 августа
      Расскажем, как управлять командами и решать сложные задачи бизнеса
      Библиотека
      Клиенты
      Тарифы
        Ассоциация Экспертов
        • Об Ассоциации
          • Назад
          • Об Ассоциации
          • Об ассоциации
          • История
          • Лицензии
          • Партнеры
          • Клиенты
          • Отзывы
          • Вакансии
          • Реквизиты
        • Эксперты
        • Направления
          • Назад
          • Направления
          • Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
            • Назад
            • Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
            • Логистический аудит склада.
            • Аудит логистики компании
            • Аудит транспортной логистики компании
            • Логистический аудит системы управления отделом логистики и системы мотивации
            • Логистический аудит системы управления запасами и закупками
            • Логистический проект склада
            • Платные консультации по логистике
            • Подбор и внедрение WMS – системы управления складом.
            • Тарифы консалтинговой логистической компании Лобанов-логист
            • Семинар: Организация управления автотранспортным предприятием
            • Семинар: Практическая складская логистика: Как рассчитать и оптимизировать свой склад
          • Личная эффективность
            • Назад
            • Личная эффективность
            • Тайм-менеджмент и личная эффективность руководителя
            • Навыки эффективных людей и достижение целей
            • Профессиональный и личностный рост – из специалиста в руководители
            • Развитие навыков эффективного руководителя
          • Оперативное управление
            • Назад
            • Оперативное управление
            • Мотивация персонала и корпоративная культура
            • Оптимизация бизнес-процессов и повышение эффективности
            • Стандарты, методики, алгоритмы управления проектами
            • Управление целями и достижение результатов
          • Продажи и переговоры
            • Назад
            • Продажи и переговоры
            • Технологии успешных переговоров в бизнесе
            • Построение системы продаж — от стратегии до достижения KPI
            • Планирование и прогнозирование продаж в условиях кризиса
          • Маркетинг
            • Назад
            • Маркетинг
            • PR - директор. Практический курс
            • Цели и метрики маркетинговой и PR-деятельности компании
            • Организация и проведение Event-мероприятий
          • Управление финансами
            • Назад
            • Управление финансами
            • Методики повышения доходов
            • Обеспечение рентабельности предприятия
            • Разработка эффективной системы бюджетирования
        • Библиотека
        • Клиенты
        • Тарифы
        • Мой кабинет
        • +7 (916) 597-29-12
        Россия г. Москва
        lobanov1963@mail.ru
        • Вконтакте
        • Одноклассники
        • Mail.ru
        • Главная
        • Медиацентр
        • Другие статьи
        • Комплексный анализ ассортимента А. Гун

        Комплексный анализ ассортимента А. Гун

        04 июня 2026
         Другие статьи

        Комплексный анализ ассортимента

        На наш взгляд, главный критерий для оценки эффективности работы компании — прибыль по всему ассортименту, заработанная за определенный период времени, например за месяц. При этом для определения возможностей по повышению общей прибыльности необходимо сформировать набор критериев для управления, с помощью которых возможны сравнение отдельных ассортиментных групп и расстановка приоритетов при управлении ассортиментом.

        Давайте последовательно разберем возможные критерии для управления ассортиментом и принципы их выбора.
        Сравнительный анализ продаж ассортимента (распределение «20 / 80»)

        Маркетинг ("Справочник экономиста" №3 2007)

        Комплексный анализ ассортимента


        А. Гун, управляющий партнер консалтинговой компании UCS Group

         
        На наш взгляд, главный критерий для оценки эффективности работы компании — прибыль по всему ассортименту, заработанная за определенный период времени, например за месяц. При этом для определения возможностей по повышению общей прибыльности необходимо сформировать набор критериев для управления, с помощью которых возможны сравнение отдельных ассортиментных групп и расстановка приоритетов при управлении ассортиментом.

        Давайте последовательно разберем возможные критерии для управления ассортиментом и принципы их выбора.

         
        Сравнительный анализ продаж ассортимента (распределение «20 / 80»)

         
        При анализе ассортимента, конечно, не стоит забывать об абсолютных объемах продаж каждой из ассортиментных групп (или ассортиментных позиций). Известно классическое распределение «20 / 80», когда 20 % ассортиментных групп дают 80 % в общем объеме продаж.

        Анализ доли продаж в общем обороте для каждой из групп необходим для перераспределения внимания и усилий по работе с ассортиментом. Наиболее важным группам должно быть уделено большее внимание, отдача от приложенных усилий будет максимальна для групп, занимающих большую долю в объеме продаж.

        Однако это не означает, что ассортиментные группы (позиции) с небольшим объемом продаж немедленно должны быть закрыты. Решение о закрытии обязательно должно приниматься взвешенно, с учетом остальных факторов и показателей, а также возможных перспектив развития.

         
        Пример 1

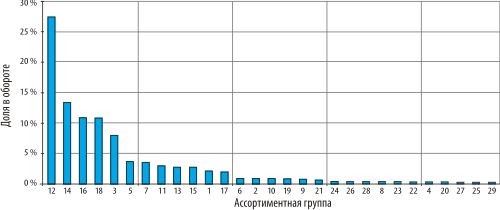
        На рис. 1 приведено распределение ассортиментных групп одной из компаний. Из распределения видно, что есть явный лидер с долей около 27 %, четыре группы с долей около 10 % каждая, семь групп с долей около 3 % и оставшиеся группы с долей продаж менее 1 %. Именно в таком порядке и следует распределять внимание при работе с ассортиментом.
         
        Маржинальная рентабельность

        Прибыль на единицу продукции в традиционном подходе определяется по формуле:

         
        Прибыль на единицу = Цена – (Прямые затраты + Доля накладных расходов).

         
        Доля накладных расходов определяется таким образом, чтобы разнести весь объем накладных расходов по всем видам продукции пропорционально некоторому показателю (например, пропорционально объему продаж или фонду заработной платы основных рабочих). 

        Таким образом, прибыль на единицу продукции зависит от выбранной базы разнесения накладных расходов. Кроме того, при уменьшении объема выпуска условно-постоянные расходы меняются слабо, так что доля накладных расходов увеличивается. Поэтому сокращение объема выпуска одного вида продукции приводит к удорожанию себестоимости продукции другого вида.

        Для более корректной оценки выгодности ассортимента вводятся показатели маржинальной прибыли единицы продукции:

         
        Маржинальная прибыль = Цена – Прямые затраты

         
        и маржинальной рентабельности единицы продукции:

         
        Маржинальная рентабельность = Маржинальная прибыль / Прямые затраты.

         
        При этом для прибыльной работы компании сумма маржинальной прибыли по всем видам продукции должна покрывать сумму накладных расходов.

        Маржинальная рентабельность имеет следующий смысл: она отражает, какой доход получит компания на вложенный рубль в прямые затраты на выпуск продукции. Для торговой компании маржинальная рентабельность аналогична показателю наценки на товар.

         
        Пример 2

        Расчет маржинальной рентабельности для нескольких видов продукции производственной компании приведен в табл. 1. 

        Таблица 1. 


        Продукт 1

         Продукт 2

         Продукт 3

        Выпуск в оптовых ценах

        25 500

        51 000

        49 000

        Материалы

        5500

        17 100

        24 500

        Материалы на технологические цели

        700

        1550

        250

        Основная зарплата

        750

        600

        450

        Премии по виду оплат

        500

        350

        250

        Дополнительная заработная плата производственных рабочих

        700

        100

        300

        Отчисления на социальное страх

        450

        400

        250

        Транспортно-заготовительные расходы

        650

        2650

        3600

        Прямые затраты, всего

        9 250

        22 750

        29 600

        Маржинальная прибыль

        16 250

        28 250

        19 400

        Маржинальная рентабельность, %

        176

        124

        66

        Общепроизводственные расходы

        10 700

        11 300

        7500

        Общехозяйственные расходы

        3000

        8250

        6000

        Внепроизводственные расходы

        450

        800

        850

        Полная себестоимость

        23 400

        43 100

        43 950


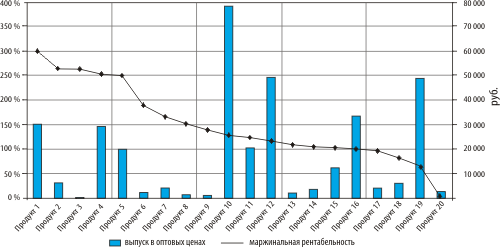
        На диаграмме (рис. 2) приведены показатели маржинальной рентабельности и объема выпуска за месяц для разных видов продукции. Продукция ранжирована по убыванию маржинальной рентабельности. Из данного примера видно, что основные объемы выпуска приходятся на продукцию с невысоким уровнем рентабельности.


        С точки зрения отдачи на вложенные средства в прямые затраты выгодно выпускать продукцию с большей маржинальной рентабельностью. 

        Но возникает вопрос: до какого уровня необходимо увеличивать выпуск продукции с высокой маржинальной рентабельностью? Это необходимо делать до тех пор, пока не будет достигнут уровень, который можно продать на рынке.
         
        Для производственной компании нормальным уровнем маржинальной рентабельности может считаться уровень 100–150 %. По отдельные видам продукции рентабельность может составлять от 300 до 600 %. Нижней границей можно считать 30–50 %.
         

        Оборачиваемость, удельная наценка

        Помимо показателя прибыльности очень важным критерием является показатель скорости оборачиваемости.

        Коэффициент оборачиваемости может быть рассчитан как для всего объема оборотного капитала, вложенного в товарную группу (запасы сырья, незавершенное производство, готовая продукция, дебиторская задолженность, (минус) кредиторская задолженность), так и для отдельных его составляющих, например оборачиваемости запасов готовой продукции или оборачиваемости дебиторской задолженности (ДЗ).

        Оборачиваемость сырья (мес.) = Средний остаток сырья за месяц / Расход сырья за месяц

        Оборачиваемость товара (мес.) = Средний остаток товара за месяц / Продажи за месяц
        Оборачиваемость ДЗ (мес.) = Средний остаток ДЗ за месяц / Оплата от клиентов за месяц

         
        Коэффициент оборачиваемости показывает среднюю скорость обращения статей оборотного капитала. Для ассортиментных групп наиболее просто вычисляется и наиболее информативен коэффициент оборачиваемости товара, который показывает среднее время нахождения товара на складе. 

        Пример 3

        В табл. 2. приведен пример анализа оборачиваемости и наценки по месяцам для трех ассортиментных групп торговой компании.

        Таблица 2.


        Ассортиментная группа

        Данные

        Октябрь

        Ноябрь

        Декабрь

        Группа 1

        Остаток на конец

        4200

        4300

        4100

        Закупки за месяц

        2500

        2300

        2500

        Продажи с/c  за месяц

        2400

        2200

        2700

        Оборачиваемость (мес.)*

        1,7

        1,9

        1,6

        Наценка (%)

        14,0

        16,4

        18,0

        Группа 2

        Остаток на конец

        2900

        2300

        2500

        Закупки за месяц

        2700

        2900

        3200

        Продажи с/c за месяц

        2800

        3500

        3000

        Оборачиваемость (мес.)

        1,1

        0,7

        0,8

        Наценка (%)

        13,9

        12,4

        13,4

        Группа 3

        Остаток на конец

        4600

        4500

        4400

        Закупки за месяц

        1200

        1400

        1300

        Продажи с/c за месяц

        1300

        1500

        1400

        Оборачиваемость (мес.)

        3,6

        3,0

        3,2

        Наценка (%)

        22,9

        22,7

        22,4


        *Оборачиваемость (мес.) = ((Остаток на конец + Остаток на конец предыдущего месяца) / 2) / Продажи за месяц.

         У группы 3 наибольшая наценка (около 22 %), однако очень невысокая оборачиваемость (больше 3 месяцев). У группы 2, наоборот, при небольшой наценке (13 %) очень хорошая оборачиваемость (меньше 1 месяца).

        Для торговой компании нормальным уровнем оборачиваемости можно считать оборачиваемость 1–2 месяца. Естественно, скорость оборачиваемости зависит от специфики бизнеса. Для некоторых компаний оборачиваемость может составлять 1–2 недели, для других — 3–5 месяцев.

        Если же оценить удельную наценку (наценка / оборачиваемость), то эффективность у группы 2 будет намного выше (16 % в месяц против 7 %).

        Важно отметить, что высокая оборачиваемость хороша только в том случае, если складской запас в анализируемом периоде был достаточным. Ведь повышать оборачиваемость можно не только за счет увеличения продаж (что хорошо), но и искусственно (что плохо) за счет неоправданного сокращения складских запасов. Поэтому анализируя значение оборачиваемости, нужно проверить, не был ли складской запас (при высокой оборачиваемости) слишком низким.

        Причинами образования плохо реализуемой продукции (неликвидов) могут быть: 

        · снижение спроса в связи с появлением конкуренции (появление непосредственного конкурента либо снижение спроса на этот вид продукции на рынке в результате появления аналогичного товара);

        · снижение спроса в связи с потерей клиентов (проанализируйте текучесть ваших клиентов, их доли, тогда можно будет сделать вывод о риске ухода (перехода) вашего клиента к конкуренту);

        · ошибочные закупки излишнего количества товара (бывает трудно «угадать», особенно если этот процесс полностью зависит от человеческого фактора);

        · ошибочные закупки устаревших товаров (каждый товар имеет свой «жизненный цикл», и закупщику не следует опираться исключительно на предыдущий опыт — это может привести к образованию неликвидов);

        · другие причины, связанные со складской деятельностью (порча товаров из-за повреждений, повышенной влажности; брак, не замененный поставщиком по рекламациям; оприходование по ошибке; пересортица в поставках; потери на складе из-за небрежности в указании адресов, обнаруженные при инвентаризации).

        Удельная маржинальная рентабельность

        В предыдущем примере введен показатель удельной наценки — наценки в единицу времени (%/мес.), который применяется для возможности сравнения между собой товаров с разным уровнем наценки и разной скоростью оборачиваемости.

        Аналогично может быть рассчитан показатель удельной маржинальной рентабельности, который учитывает оборачиваемость продукции и имеет смысл доходности за период (например, за месяц):
         
        Удельная маржинальная рентабельность = Маржинальная рентабельность / Срок оборачиваемости.
         
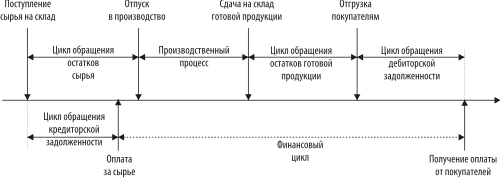
        В качестве срока оборачиваемости обычно принимают финансовый цикл. Финансовый цикл, или цикл обращения денежных средств, представляет собой время, в течение которого денежные средства отвлечены из оборота. Основные этапы в ходе производственной деятельности представлены на рис. 3.
        Поэтому если предприятие испытывает дефицит оборотных средств, то есть денежные средства являются ограничивающим фактором, то в качестве цикла оборачиваемости следует принимать финансовый цикл.

        Однако если дефицита оборотных средств нет и длина финансового цикла близка к нулю или отрицательна (например, если предприятие получает авансы за продукцию на длительный срок), то ограничивающим фактором на количество произведенного товара будут уже не денежные средства, а производственные мощности или существующий спрос на товар.

        Уходимость

        Выше мы рассмотрели показатель оборачиваемости, который характеризует скорость обращения статей оборотного капитала. Но если коэффициент оборачиваемости товара для какой-либо ассортиментной группы превышает допустимое значение (товар продается дольше, чем запланировано), то возникает вопрос: действительно ли плохо продается товар или виноваты слишком большие остатки товара на складе?

        На этот вопрос помогает ответить сравнение объемов продаж с другими группами (первый рассмотренный критерий) и анализ уходимости товара с квадратного метра торговой площади или погонного метра полки.

         Уходимость = Продажи за месяц / Занимаемое место (м2)

        Пример 4

        В табл. 3 приведен пример анализа оборачиваемости и уходимости ассортимента для небольшой части отдела бытовой техники одного из магазинов.

        Таблица 3.

        Товар

        Средний остаток

        Сумма проданного

        Средняя оборачиваемость (мес.)

        Занимаемая площадь (м2)

        Продажи с м2 в месяц

        Обогреватель VFH

        19 190

        30 300

        0,6

        1,5

        20 200

        Весы

        14 383

        15 300

        0,9

        1,0

        15 300

        Утюг St

        10 455

        10 200

        1,0

        1,5

        6800

        Утюг Binatone

        35 250

        30 000

        1,2

        3,0

        10 000

        Пылесос St

        57 520

        29 200

        2,0

        2,0

        14 600

        СВЧ

        56 131

        23 790

        2,4

        4,0

        5948

        Тостер-печь

        8268

        3000

        2,8

        1,0

        3000

        Чайник  Binatone

        63 581

        21 950

        2,9

        2,5

        8780

        Миксер

        18 663

        5250

        3,6

        0,8

        6563

        Кофеварка St

        10 920

        2400

        4,6

        0,7

        3429

        Общий итог

        294 362

        171 390

        1,7

        18

        9522


        Из анализа можно заметить, что у группы «Чайники», несмотря на плохую оборачиваемость (2,9 месяца), продажи с м2 (8780) близки к средним продажам с м2 (9522). Можно сделать вывод, что была закуплена слишком большая партия товара.

        У групп «Миксеры» и «Кофеварки» плохие показатели как оборачиваемости, так и продаж с м2.

        Для региональных торговых компаний нормальным уровнем показателя уходимости может быть 6–12 тыс. руб. в месяц с квадратного (погонного) метра торговой площади.

         
        Прибыль на вложенный капитал

        Введем понятие собственного оборотного капитала (СОК). Собственный оборотный капитал складывается из средств, вложенных в товарную группу (запасы сырья, незавершенное производство, готовая продукция, дебиторская задолженность, (минус) кредиторская задолженность).

        Коэффициент «прибыль на собственный оборотный капитал» показывает эффективность вложения средств в отдельную ассортиментную группу. Показатель применяется в случае, когда существуют ограничения в денежных средствах. Если исходить только из ограничения по финансовым ресурсам, то с помощью данного показателя можно сделать следующие выводы:

        1. Лучше всего работать на чужих деньгах (предоплата от клиентов, товарный кредит от поставщиков). Тогда СОК отрицательный, дефицита денег нет, сам показатель «прибыль на СОК» не рассчитывается(не имеет смысла).

        2. Если возможности работы на чужих деньгах нет, то необходима оценка и вложение средств в ассортимент, в котором отдача от вложенных средств максимальна.


        Пример 5

        В табл. 4 приведен пример расчета собственного оборотного капитала и показателя прибыли на СОК для ассортиментной группы за месяц.

        Таблица 4. 


        Маржинальная прибыль

        Тыс. руб.

        1

        Выручка (за месяц)

        900

        2

        Стоимость закупки

        800

        3

        Валовая прибыль (стр. 1 – стр. 2)

        100

        4

        Дополнительный доход (бонусы)

        50

        5

        Собственные прямые затраты

        60

        6

        Маржинальная прибыль (стр. 3 + стр. 4 – стр. 5)

        90

        7

        Маржинальная рентабельность (стр. 6 / (стр. 2 + стр. 5))

        10 %

        Капитал

        8

        Предоплата (среднее за месяц)

        920

        9

        Оплаченный товар (среднее за месяц)

        400

        10

        Задолженность покупателей (среднее за месяц)

        300

        11

        Капитал в обороте (стр. 8 + стр. 9 + стр. 10)

        1620

        12

        Кредиторская задолженность

        50

        13

        Собственный капитал в обороте (стр. 11 – стр. 12)

        1570

        14

        Рентабельность капитала (стр. 6 / стр. 13)

        6%


        Сравнивать прибыль на СОК можно с банковским процентом (например, 15 % годовых = 1,25 % в месяц). Но учитывая то, что прибыль от ассортиментных групп должна покрывать еще общие накладные расходы, а также возможные риски, нижней границей показателя «прибыль на СОК» можно считать 3–5 % в месяц.

         
        Количественные и качественные критерии

        Для того чтобы получить целостное представление об ассортиментной группе, набор выбранных количественных критериев для оценки ассортимента необходимо дополнять качественными характеристиками. 

        В табл. 5 приведен набор количественных и качественных критериев для одного торгово-производственного холдинга.

        Таблица 5.

        Показатель

        Характер влияния на привлекательность товарной группы

        Емкость рынка

        Рост — положительное влияние

        Темп прироста рынка

        Рост — положительное влияние

        Степень насыщения рынка

        Рост — отрицательное влияние

        Объем продаж в среднем за месяц

        Рост — положительное влияние

        Процент наценки

        Рост — положительное влияние

        Средняя оборачиваемость

        Рост — положительное влияние

        Прибыль на вложенные средства

        Рост — положительное влияние

        Сезонность спроса

        Наличие — отрицательное влияние

        Эластичность спроса

        Наличие — отрицательное влияние

        Внутренняя конкуренция (аналогичные товары)

        Наличие — отрицательное влияние

        Профильность (соответствие ассортиментной линейке)

        Соответствие — положительное влияние

        Наличие каналов распределения

        Наличие — положительное влияние

        Доступ к каналам влияния распределения

        Наличие — положительное влияние

        Наличие местных поставщиков

        Наличие — положительное влияние

        Уровень вертикальной интеграции с поставщиками

        Наличие — положительное влияние

        Интенсивность конкуренции среди поставщиков

        Рост — положительное влияние

        Наличие и величина отсрочки по оплате от поставщика

        Наличие — положительное влияние

        Существование более крупных или равных конкурентов

        Наличие — отрицательное влияние

        Интенсивность конкуренции

        Рост — отрицательное влияние

        Степень специализации конкурентов

        Рост — положительное влияние

        Лояльность покупателей

        Рост — положительное влияние

        Наличие товаров-заменителей

        Наличие — отрицательное влияние

        Уровень внутренней интеграции

        Наличие — положительное влияние

        Специализация оборудования

        Рост — отрицательное влияние

        Загруженность мощностей

        Рост — положительное влияние

        Обеспечение достаточной мощности поставок в пиковый период

        Наличие — положительное влияние

        Оценка руководителя (соответствие стратегическим целям)

        Соответствие — положительное влияние

        Патенты и интеллектуальная собственность

        Наличие — положительное влияние

        3ащита со стороны государства

        Наличие — положительное влияние

        Государственные ограничения

        Наличие — отрицательное влияние


        Как мы видим из нашего краткого обзора, критериев для оценки ассортимента (как количественных, так и качественных) существует довольно много. Часто возникает желание рассчитать и учесть все, что только можно, от начала до конца. Однако такой расчет не вносит ясности, а, наоборот, только дезориентирует.

        Поэтому процесс оптимизации структуры ассортимента все же следует начинать с определения целей компании, и уже на основании этих целей производить выбор наиболее значимых для компании в данный момент критериев оценки, которые дадут целостное представление о работе с ассортиментом.

        Общие принципы выбора критериев — оптимизация выпуска и продаж продукции по ограничивающему ресурсу. Поэтому для управления ассортиментом необходимо определить, что является ограничением, и, исходя из этого, сформировать набор критериев. А ограничивающими ресурсами могут быть денежные средства, производственные мощности, торговые площади, персонал.

        https://www.lobanov-logist.ru/library/all_articles/55622/
        ("Справочник экономиста" №3 2007)

        Назад к списку Следующая статья
        Нужна консультация?
        Подробно расскажем о сроках и стоимости услуг
        Задать вопрос
        Облако тегов
        1С:WMS Логистика. Управление складом 1С:WMS Логистика. Управление складом 4.0 AXELOT DPD erp FM Logistic PNK Group tms WMS wms автоматизация автоматизация склада автоматизирует склад автоперевозки Акселот аналитика аренда аудит Ашан Белоруссия бизнес бизнес-процессы биржа труда вебинар Владивосток внешнеэкономическая деятельность водитель выставка вэд ВЭД ГИБДД Грузовики грузоперевозки грузы дальнобойщик дороги доставка Евгений Добронравин Екатеринбург железнодорожный транспорт закон закупки зарплата затраты издержки интернет-бизнес интернет-магазин Интернет-магазин интернет-торговля информационные технологии кадры Казахстан Китай книги контейнерные поезда Контейнерный бизнес конференция Краснодар кризис Крым Крымский транспортный форум логист логистика Логистика Логистическая компания логистические центры логистический комплекс логистический консалтинг логистический центр логопарк Магнит МКАД морские перевозки Москва мотивация налог недвижимость Нижний Новгород Николай Лобанов Новосибирск новый шёлковый путь нормирование обучение Ольга Правук оптимизация оптимизация затрат оптимизация логистики оптимизация склада ПДД перевозка грузов перевозки персонал Петербург Платные дороги Подмосковье порт поставки поставщики посылки Почта России проект производство работа распределительная логистика распределительный центр регламенты рейтинг РЖД ритейл ритейлер Россия сайт Санкт-Петербург санкции семинар Система Платон система управления складом склад складская логистика складская недвижимость складские комплексы складские проекты складские технологии складской комплекс статьи страхование строительство Таможня таможня Тверь технологии торговля торговые сети транспорт транспортная логистика Украина управление управление запасами учёт форум функциональная инструкция фуры Х5 Retail Group Х5 Ритейл Шереметьево штраф экспорт эффективное управление запасами ЮгТранс-2016 Юлмарт
        Это интересно
        • Николай Лобанов: Экономические последствия войны на Украине для логистики
          16 августа 2022
        • Николай Лобанов: Логистика 2020. Тренды новой реальности
          17 августа 2019
        • Николай Лобанов: «Поговорим о вашем складе». Какой склад вам нужен?
          17 августа 2019
        • Интервью с экспертом по логистике Николаем Лобановым журналу «Логистика: проблемы и решения»
          11 августа 2019
        • Провели бизнес-завтрак в Москве
          9 августа 2019
        • Десять тенденций в логистике в ближайшее десятилетие
          6 августа 2019
        • Как цифровизация снижает операционные расходы в логистике
        • Управление рисками. 50% селлеров на маркетплейсах перешли на использование собственных складов
        • Роботы вместо курьеров: Яндекс ставит роверов на поток
        • Экономия обернулась риском. Два склада показали слабое место Вайлдберриз.
        • Как руководителю пережить возрастной кризис
        • 19–23 октября в Москве пройдет форум по модернизации складской логистики LOGFORUM’26
        • Картофельные качели
        • ИИ в малом и среднем бизнесе: какие процессы автоматизировать и как измерить окупаемость
        • Товар стоит, фура гниет: куда ЭДО и «ГосЛог» заведут транспортную логистику?
        • Этап перестройки: складской рынок становится более дифференцированным и требовательным к качеству
        • Цифровизация кусками: почему бизнес платит за софт, но продолжает работать вручную
        • Кризисы в логистике: как зарубежные маркетплейсы адаптировались к форс‑мажорам
        • Через месяц вводятся ограничения для самозанятых на цифровых платформах. Что нужно знать бизнесу?
        • Как селлеру пересобрать логистику в цифрах
        Наши контакты
        +7 (916) 597-29-12
        Заказать звонок
        Россия г. Москва
        lobanov1963@mail.ru
        Компания
        Об ассоциации
        История
        Лицензии
        Партнеры
        Клиенты
        Отзывы
        Вакансии
        Реквизиты
        Контакты
        Учебные материалы
        Маркетинг
        Личная эффективность
        Продажи и переговоры
        Оперативное управление
        Календарь
        Направления Бизнеса
        Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
        Личная эффективность
        Оперативное управление
        Продажи и переговоры
        Маркетинг
        Управление финансами
        Объявления
        Тарифы Лобанов-Логист
        © 2026 Все права защищены.