Россия г. Москва
+7 (916) 597-29-12
  • Ассоциация Экспертов
  • Контакты
  • ...
    Ассоциация Экспертов
    Ассоциация Экспертов  "Школа практических  бизнес технологий" 
    Об Ассоциации
    • Об ассоциации
    • История
    • Лицензии
    • Партнеры
    • Клиенты
    • Отзывы
    • Вакансии
    • Реквизиты
    Эксперты
    Направления
    • Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
      Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
      • Логистический аудит склада.
      • Аудит логистики компании
      • Аудит транспортной логистики компании
      • Логистический аудит системы управления отделом логистики и системы мотивации
      • Логистический аудит системы управления запасами и закупками
      • Логистический проект склада
      • Платные консультации по логистике
      • Подбор и внедрение WMS – системы управления складом.
      • Тарифы консалтинговой логистической компании Лобанов-логист
      • Семинар: Организация управления автотранспортным предприятием
      • Семинар: Практическая складская логистика: Как рассчитать и оптимизировать свой склад
      • Ещё
    • Личная эффективность
      Личная эффективность
      • Тайм-менеджмент и личная эффективность руководителя
      • Навыки эффективных людей и достижение целей
      • Профессиональный и личностный рост – из специалиста в руководители
      • Развитие навыков эффективного руководителя
    • Оперативное управление
      Оперативное управление
      • Мотивация персонала и корпоративная культура
      • Оптимизация бизнес-процессов и повышение эффективности
      • Стандарты, методики, алгоритмы управления проектами
      • Управление целями и достижение результатов
    • Продажи и переговоры
      Продажи и переговоры
      • Технологии успешных переговоров в бизнесе
      • Построение системы продаж — от стратегии до достижения KPI
      • Планирование и прогнозирование продаж в условиях кризиса
    • Маркетинг
      Маркетинг
      • PR - директор. Практический курс
      • Цели и метрики маркетинговой и PR-деятельности компании
      • Организация и проведение Event-мероприятий
    • Управление финансами
      Управление финансами
      • Методики повышения доходов
      • Обеспечение рентабельности предприятия
      • Разработка эффективной системы бюджетирования
    Бизнес-завтрак 31 августа
    Расскажем, как управлять командами и решать сложные задачи бизнеса
    Библиотека
    Клиенты
    Тарифы
      Об Ассоциации
      Об ассоциации
      История
      Лицензии
      Партнеры
      Клиенты
      Отзывы
      Вакансии
      Реквизиты
      Эксперты
      Направления
      Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
      • Логистический аудит склада.
      • Аудит логистики компании
      • Аудит транспортной логистики компании
      • Логистический аудит системы управления отделом логистики и системы мотивации
      • Логистический аудит системы управления запасами и закупками
      • Логистический проект склада
      • Платные консультации по логистике
      • Подбор и внедрение WMS – системы управления складом.
      • Тарифы консалтинговой логистической компании Лобанов-логист
      • Семинар: Организация управления автотранспортным предприятием
      • Семинар: Практическая складская логистика: Как рассчитать и оптимизировать свой склад
      • Ещё
      Личная эффективность
      • Тайм-менеджмент и личная эффективность руководителя
      • Навыки эффективных людей и достижение целей
      • Профессиональный и личностный рост – из специалиста в руководители
      • Развитие навыков эффективного руководителя
      Оперативное управление
      • Мотивация персонала и корпоративная культура
      • Оптимизация бизнес-процессов и повышение эффективности
      • Стандарты, методики, алгоритмы управления проектами
      • Управление целями и достижение результатов
      Продажи и переговоры
      • Технологии успешных переговоров в бизнесе
      • Построение системы продаж — от стратегии до достижения KPI
      • Планирование и прогнозирование продаж в условиях кризиса
      Маркетинг
      • PR - директор. Практический курс
      • Цели и метрики маркетинговой и PR-деятельности компании
      • Организация и проведение Event-мероприятий
      Управление финансами
      • Методики повышения доходов
      • Обеспечение рентабельности предприятия
      • Разработка эффективной системы бюджетирования
      Библиотека
      Клиенты
      Тарифы
      Ассоциация Экспертов
      Об Ассоциации
      • Об ассоциации
      • История
      • Лицензии
      • Партнеры
      • Клиенты
      • Отзывы
      • Вакансии
      • Реквизиты
      Эксперты
      Направления
      • Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
        Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
        • Логистический аудит склада.
        • Аудит логистики компании
        • Аудит транспортной логистики компании
        • Логистический аудит системы управления отделом логистики и системы мотивации
        • Логистический аудит системы управления запасами и закупками
        • Логистический проект склада
        • Платные консультации по логистике
        • Подбор и внедрение WMS – системы управления складом.
        • Тарифы консалтинговой логистической компании Лобанов-логист
        • Семинар: Организация управления автотранспортным предприятием
        • Семинар: Практическая складская логистика: Как рассчитать и оптимизировать свой склад
        • Ещё
      • Личная эффективность
        Личная эффективность
        • Тайм-менеджмент и личная эффективность руководителя
        • Навыки эффективных людей и достижение целей
        • Профессиональный и личностный рост – из специалиста в руководители
        • Развитие навыков эффективного руководителя
      • Оперативное управление
        Оперативное управление
        • Мотивация персонала и корпоративная культура
        • Оптимизация бизнес-процессов и повышение эффективности
        • Стандарты, методики, алгоритмы управления проектами
        • Управление целями и достижение результатов
      • Продажи и переговоры
        Продажи и переговоры
        • Технологии успешных переговоров в бизнесе
        • Построение системы продаж — от стратегии до достижения KPI
        • Планирование и прогнозирование продаж в условиях кризиса
      • Маркетинг
        Маркетинг
        • PR - директор. Практический курс
        • Цели и метрики маркетинговой и PR-деятельности компании
        • Организация и проведение Event-мероприятий
      • Управление финансами
        Управление финансами
        • Методики повышения доходов
        • Обеспечение рентабельности предприятия
        • Разработка эффективной системы бюджетирования
      Бизнес-завтрак 31 августа
      Расскажем, как управлять командами и решать сложные задачи бизнеса
      Библиотека
      Клиенты
      Тарифы
        Ассоциация Экспертов
        • Об Ассоциации
          • Назад
          • Об Ассоциации
          • Об ассоциации
          • История
          • Лицензии
          • Партнеры
          • Клиенты
          • Отзывы
          • Вакансии
          • Реквизиты
        • Эксперты
        • Направления
          • Назад
          • Направления
          • Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
            • Назад
            • Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
            • Логистический аудит склада.
            • Аудит логистики компании
            • Аудит транспортной логистики компании
            • Логистический аудит системы управления отделом логистики и системы мотивации
            • Логистический аудит системы управления запасами и закупками
            • Логистический проект склада
            • Платные консультации по логистике
            • Подбор и внедрение WMS – системы управления складом.
            • Тарифы консалтинговой логистической компании Лобанов-логист
            • Семинар: Организация управления автотранспортным предприятием
            • Семинар: Практическая складская логистика: Как рассчитать и оптимизировать свой склад
          • Личная эффективность
            • Назад
            • Личная эффективность
            • Тайм-менеджмент и личная эффективность руководителя
            • Навыки эффективных людей и достижение целей
            • Профессиональный и личностный рост – из специалиста в руководители
            • Развитие навыков эффективного руководителя
          • Оперативное управление
            • Назад
            • Оперативное управление
            • Мотивация персонала и корпоративная культура
            • Оптимизация бизнес-процессов и повышение эффективности
            • Стандарты, методики, алгоритмы управления проектами
            • Управление целями и достижение результатов
          • Продажи и переговоры
            • Назад
            • Продажи и переговоры
            • Технологии успешных переговоров в бизнесе
            • Построение системы продаж — от стратегии до достижения KPI
            • Планирование и прогнозирование продаж в условиях кризиса
          • Маркетинг
            • Назад
            • Маркетинг
            • PR - директор. Практический курс
            • Цели и метрики маркетинговой и PR-деятельности компании
            • Организация и проведение Event-мероприятий
          • Управление финансами
            • Назад
            • Управление финансами
            • Методики повышения доходов
            • Обеспечение рентабельности предприятия
            • Разработка эффективной системы бюджетирования
        • Библиотека
        • Клиенты
        • Тарифы
        • Мой кабинет
        • +7 (916) 597-29-12
        Россия г. Москва
        lobanov1963@mail.ru
        • Вконтакте
        • Одноклассники
        • Mail.ru
        • Главная
        • Медиацентр
        • Другие статьи
        • Activity Based Costing — учет затрат Владимир Савчук, Игорь Троян

        Activity Based Costing — учет затрат Владимир Савчук, Игорь Троян

        04 июня 2026
         Другие статьи

        Activity Based Costing — учет затрат 


        В настоящее время подход к распределению накладных (косвенных) издержек с использованием метода АВС (Activity Based Costing — учет затрат на основе базовых показателей деятельности или функциональный метод распределения накладных затрат) является одним из самых авторитетных и неоспоримых. Вряд ли кто-либо из менеджеров или специалистов в области экономики и финансов отважится открыто предъявить претензии к методике АВС или упрекнуть ее в ограниченности. АВС действительно безупречен как способ справедливого определения полной себестоимости товара. Однако те же специалисты, которые при словах Activity Based Costing одобрительно (почти автоматически) кивали головами, в своей практике обычно используют другие, гораздо более упрощенные и приблизительные методы оценки влияния накладных затрат на себестоимость продукции. В причинах этого парадокса и попытались разобраться авторы статьи.

        Activity Based Costing — учет затрат


        Автор(ы): Владимир Савчук, Игорь Троян, журнал \"Финансовый директор\" (№3, 2004)

        В настоящее время подход к распределению накладных (косвенных) издержек с использованием метода АВС (Activity Based Costing — учет затрат на основе базовых показателей деятельности или функциональный метод распределения накладных затрат) является одним из самых авторитетных и неоспоримых. Вряд ли кто-либо из менеджеров или специалистов в области экономики и финансов отважится открыто предъявить претензии к методике АВС или упрекнуть ее в ограниченности. АВС действительно безупречен как способ справедливого определения полной себестоимости товара. Однако те же специалисты, которые при словах Activity Based Costing одобрительно (почти автоматически) кивали головами, в своей практике обычно используют другие, гораздо более упрощенные и приблизительные методы оценки влияния накладных затрат на себестоимость продукции. В причинах этого парадокса и попытались разобраться авторы статьи.

        Распределение по экспертной оценке

        Очень живучим оказался простейший подход к распределению накладных затрат, пришедший из нашего нетребовательного социалистического прошлого. В то время вопросы корректного ценового позиционирования (правильного определения полной себестоимости и ее структуры) товаров и услуг решались совершенно в иной плоскости. К накладным издержкам относились в целом негативно, но принимали как неизбежное зло, присущее любым проявлениям хозяйственной деятельности. Понимание неизбежной привязанности накладных затрат к основному процессу труда выражали в том, что вся сумма накладных затрат разносилась по видам продукции (или товарным группам) либо пропорционально прямой заработной плате основных производственных рабочих, либо пропорционально полученному экспертным путем «коэффициенту трудоемкости»1. В последнем случае за единицу принималась трудоемкость «базового», обычно самого массового вида продукции, а для других видов продукции вводились повышающие (реже понижающие) коэффициенты. Нельзя сказать, что оценки трудоемкости брались «с потолка». Часто они достаточно логично обосновывались специалистами, а результат применения этих коэффициентов часто оказывался близок к результатам расчетов в гораздо более изощренных системах учета накладных затрат. Однако такой крайне упрощенный подход сводил на нет анализ, а соответственно, и любые попытки управления ними. Такой анализ во времена «всеобщей обязательной занятости» и не требовался — у него просто не было заказчика.
        Сегодня подход к распределению накладных (косвенных) издержек с использованием метода Activity Based Costing — учет затрат по процессам является, без сомнения, одним из самых авторитетных и неоспоримых.

        Несмотря на низкий уровень аналитичности, распределение накладных затрат на основе экспертной оценки широко применяется у нас и поныне в силу еще одной причины или, скорее, в силу некоего «образовательного» курьеза. Маржинальный доход (вложенный доход, вклад на покрытие) или просто CM (contribution margin) — еще одна неоспоримая концепция управления экономикой предприятия, усвоенная в упрощенной форме отечественным менеджментом и сформировавшая поверхностное отношение к анализу и управлению накладными затратами. Управление ассортиментом и ценообразованием ведется, в этом случае, по прямым издержкам (не путать с переменными), а в области накладных затрат детальное изучение их поведения отсутствует: главное — это обеспечить покрытие постоянных затрат (под которыми обычно понимают все накладные затраты) и прибыльность. Такое восприятие управления экономикой на основе CM привело к тому, что менеджеры, в общем-то, слабо представляют себе, что делать с полной себестоимостью продукции. Если ее уровень не соответствует их внутренним ожиданиям (основанным на вычитании из рыночной цены товара некой совершенно произвольной величины прибыли), то такие расчеты отвергаются, тем самым провоцируется ситуация безразличия к анализу накладных издержек.

        Метод базовых показателей

        Гораздо более точные и интересные результаты в области анализа характера и поведения накладных затрат позволяет получить метод базовых показателей или метод упрощенного АВС. Его суть составляет понятие локализации издержек по видам продукции. Алгоритм метода может быть представлен следующим образом.

        Предположим, что на N видов продукции приходится некоторый общий объем накладных издержек S. Предположим также, что некоторый показатель B, значение которого взаимосвязано с рассматриваемым видом издержек, принимается в качестве базы для локализации издержек. В процессе производства выполняется измерение значений базового показателя, соответствующее выпуску каждого отдельного вида продукции: B1, В2,..., BN. В этих предположениях значение накладных издержек, приходящееся на k-й вид продукции, определяется по формуле:
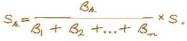


        Из приведенной формулы следует, что процедура локализации издержек предполагает выполнение как минимум двух видов дополнительных работ:
        предварительного анализа взаимосвязи локализуемого вида издержек с одним из выбранных базовых показателей;
        организации измерения иучета значений выбранного показателя для корректности последующего определения доли локализуемого вида накладных затрат, приходящейся на тот или иной вид продукции.

        Оправдано или нет выполнение этих дополнительных работ, рассмотрим после приведенного примера.

        Сравнение экспертной оценки и метода базовых показателей

        В качестве примера возьмем следующую модель бизнеса:
        на предприятии производятся три продукта (А, В и С);
        выпуск продукции осуществляется на двух технологических линиях;
        продукт А выпускается на одной линии, а продукты ВиС — на другой;
        обе линии находятся в одном цехе;
        лаборатория (одно из сервисных подразделений) работает, в основном, на линию продукта А;
        суммарная величина общецеховых издержек — 461 912 грн.;
        суммарная величина общезаводских издержек — 283 108 грн.;
        эти издержки признаны постоянными и их следует распределить по продуктам.

        Результатом расчета является оценка рентабельности продаж для каждого вида продукции.

        Первый расчет выполним исходя из экспертного предположения, что зарплата основных производственных рабочих может служить корректной базой для распределения накладных затрат, т. е. накладные расходы будут распределены, согласно полной зарплате с начислениями основных производственных рабочих. Результаты представим в табл. 1.

        Табл. 1. Прибыльность продаж по методу экспертной оценки
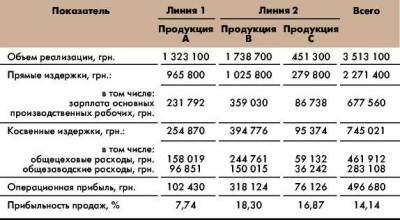


        Под прибыльностью продаж здесь и далее понимается отношение операционной прибыли к выручке.

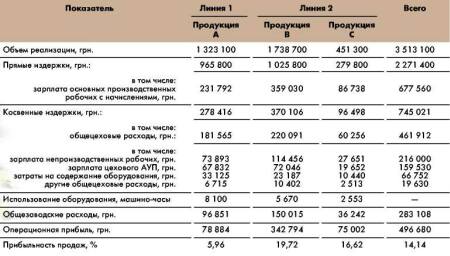
        Теперь воспользуемся методом базового показателя, выполнив локализацию накладных затрат. Сначала перераспределим общецеховые затраты, считая, что общезаводские накладные затраты, как и прежде, распределяются, согласно зарплате основных производственных рабочих.

        Базой распределения весомых статей общецеховых накладных расходов приняты следующие:
        зарплата непроизводственных рабочих распределяется по зарплате основных производственных рабочих;
        затраты на содержание оборудования — по машинному времени;
        зарплата цехового административно-управленческого персонала — по прямым издержкам.

        При таком распределении цеховых накладных расходов получена следующая прибыльность продаж (табл. 2):

        Табл. 2. Прибыльность продаж по методу базового показателя (локализация общецеховых затрат)

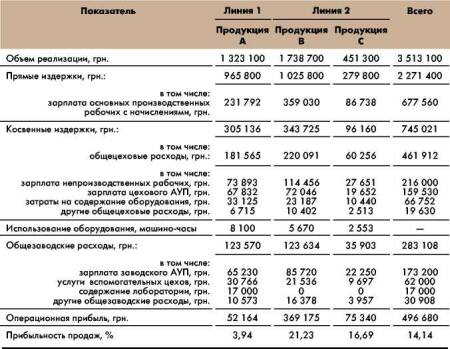
        Теперь произведем уточнение этого расчета (табл. 3), приняв следующие базы распределения весомых статей общезаводских накладных расходов:
        зарплата АУП распределяется пропорционально объему реализации;
        содержание лаборатории целиком относится на линию по производству продукта А;
        услуги вспомогательных цехов распределяются пропорционально машинному времени.

        Табл. 3. Прибыльность продаж по методу базового показателя (локализация общецеховых и общезаводских затрат)

        Эти примеры позволяют сделать следующие обобщения относительно локализации накладных издержек.

        Во-первых, при изменении уровня детализации и базы распределения накладных издержек получаются различные оценки рентабельности отдельных подразделений или видов продукции. В нашем примере продукты по одному из основных показателей — прибыльности продаж — даже поменялись местами.

        Во-вторых, чем выше доля накладных расходов, тем больших изменений в оценках прибыльности отдельных видов продукции можно ожидать в результате перераспределения накладных расходов. В нашем примере уровень накладных затрат составил около 25% от полной себестоимости продукции. Но даже такой уровень при разных подходах к распределению может дать диаметрально противоположные результаты.

        В-третьих, не существует идеальной базы распределения накладных издержек, но существует более корректная база распределения для каждого предприятия. В примерах не приводилось иного обоснования выбора баз распределения, кроме логического соответствия. Для неочевидных случаев используются формальные процедуры корреляционного анализа, позволяющие по статистическим данным уверенно говорить о связи вида накладных издержек с каким-либо из процессов или показателей бизнеса.

        АВС-технология

        В своем развитии АВС-технология претерпела ряд эволюционных преобразований и сегодня превратилась в хорошо структурированную и всесторонне проработанную систему2. Основной принцип ABC-технологии состоит в следующем: накладные издержки приписываются к продукту по мере их проявления в процессе реализации соответствующего бизнес-процесса, а не локализуются по видам продукции после завершения процесса производства или продаж. Принципиально важной является идея прослеживания (на англ. языке — tracing) физического переноса накладных издержек. Тем самым, внимание акцентируется, прежде всего, на исследовании природы возникновения накладных затрат, их обоснованности. Схема на рис. 1 показывает, каким образом издержки вспомогательных подразделений (т. е. накладные расходы) посредством видов деятельности (процессов, работ) переносятся на отдельные виды продукции.
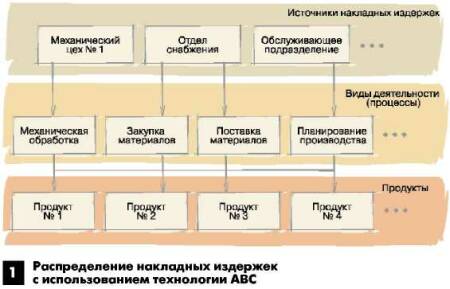


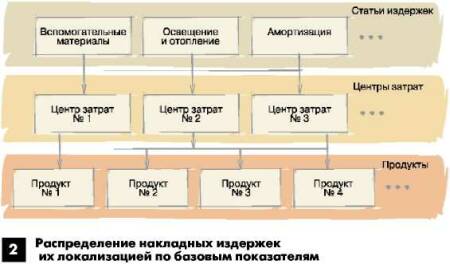
        Для сравнения приведем традиционную схему локализации накладных издержек (рис. 2). На ней показано, каким образом статьи издержек, классифицированных как накладные, распределяются между центрами затрат и далее распределяются между отдельными видами продукции.


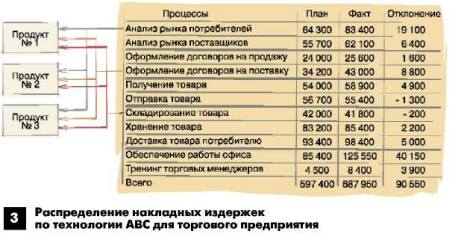
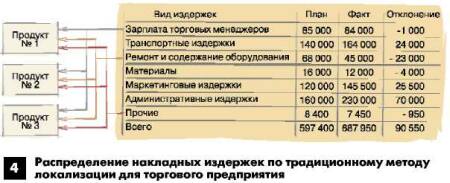
        Для иллюстрации угла зрения, под которым видятся накладные издержки, приведем пример простейшего отчета «план — факт» для торгового предприятия, сделанного в рамках АВС-системы (рис. 3) и в рамках традиционного подхода (рис. 4). Сопоставление степени информативности даже таких простых отчетов сразу говорит в пользу АВС. Какое управленческое решение должно следовать, исходя из факта превышения административных затрат на 70 000 грн., т. е. на 44%? Понятие «административные затраты» имеет устойчивую ассоциацию с центральным офисом компании или заводоуправлением. В такой логике, чтобы остаться в пределах плановых объемов затрат, необходимо уволить половину сотрудников этого офиса или снести половину здания. Именно непрозрачность связей накладных затрат и продукции и приводит к демагогичности предлагаемых «управленческих решений». Другое дело — взгляд АВС. Превышение затрат по процессу оформления договоров на продажу совершенно четко может быть связано с изменением, например, условий сертификации конкретного вида продукции, что сразу же повлияет на оценку его прибыльности. А значит, и управленческие решения будут лежать в плоскости построения дальнейшей работы с этим конкретным товаром.


        Поддержка принятия управленческих решений является настолько органичным свойством системы АВС, что в последнее время все чаще применяют аббревиатуру АВС/М (Activity Based Costing/Management — учет и управление затратами на основе базовых показателей деятельности). АВС/М определяет, посредством чего происходит перенос затрат, и соответственно, как можно на них влиять, активно используя понятие драйверов. Под драйвером принято понимать процесс, физический параметр или экономический показатель, которые напрямую влияют на величину некоторого признака в рамках экономической модели предприятия. Иерархия драйверов в системе АВС/М представлена на рис. 5.
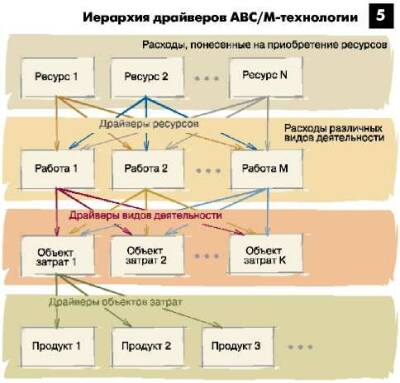


        Драйвер издержек — это некоторый обобщенный показатель, физический феномен, объект, приводящий к появлению издержек. Например: ремонт оборудования, смазочные материалы, продвижение товара. Драйвер издержек не требует количественного описания, он констатирует наличие в бизнесе какого-либо процесса.

        Драйвер ресурсов связывает тот или иной вид потребляемых бизнесом ресурсов с одним из протекающих в нем процессов, и количественно описывает объем потребления процессом этого ресурса. Это может быть конкретный вид смазки, или услуга по проведению определенного вида ремонтов сторонней подрядной организацией.

        Драйвер вида деятельности требует количественного описания и является показателем, непосредственно влияющим на величину издержек. Это может быть периодичность ремонта оборудования, норма расхода и периодичность смазки.

        Наконец, драйвер объекта затрат — это некоторый показатель, который распределяет сумму издержек, понесенных на конкретном объекте затрат по отдельным видам продукции.

        Каждый драйвер видов деятельности подчинен какому-либо драйверу издержек. Каждый драйвер объекта затрат подчинен своему драйверу вида деятельности. Он также имеет количественное выражение и определяет долю работы, задействованную в производстве конкретного вида продукции.

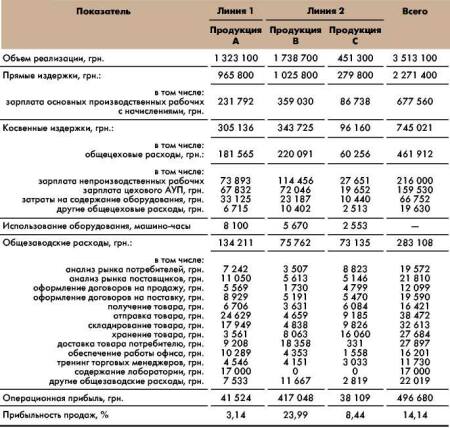
        Сложная на первый взгляд система драйверов призвана определить, почему появляются те или иные накладные издержки, какова их величина, и совершенно точно указать точки принятия управленческих решений. Драйверы делают простыми ответы на вопросы: драйвер издержек — какой процесс, связанный с накладными затратами, присутствует в бизнесе; драйвер ресурсов — что мы используем и почему; драйвер вида деятельности — почему и с какой целью мы выполняем работы в рамках рассматриваемого процесса; драйвер объекта затрат — кому (или для чего) все это надо. Соответственно, и управленческие решения, как результат полученных на такие вопросы ответов, приобретают высокий уровень контекстной обоснованности. Продолжая пример с распределением накладных издержек при производстве трех типов продукции, приведем результаты расчета прибыльности продаж в системе АВС/М (табл. 4). Для сокращения объема таблицы в ней представлены только изменения, касающиеся общезаводских затрат. Распределение цеховых накладных затрат должно производиться с учетом накопления затрат по ходу технологического процесса.

        Табл. 4. Прибыльность продаж с использованием АВС-технологии

        Об авторах:
        Владимир Савчук, директор Днепропетровского Центра послеприватизационной поддержки предприятий,

        Игорь Троян, зам. директора по экономике Нижнеднепровского трубопрокатного завода.

        1 Применяются также и другие подходы. Например, \"выравнивание доходности\", когда на продукцию с большим уровнем маржинального дохода относится большая сумма накладных затрат. Однако все эти методы далеки от прояснения сути и связей накладных затрат и служат только для формальных расчетов полной себестоимости.

        2 G. Cokins. Activity Based Cost Management: An Executive\'s Guide, John Wiley & Sons, 2002.

        Назад к списку Следующая статья
        Нужна консультация?
        Подробно расскажем о сроках и стоимости услуг
        Задать вопрос
        Облако тегов
        1С:WMS Логистика. Управление складом 1С:WMS Логистика. Управление складом 4.0 AXELOT DPD erp FM Logistic PNK Group tms WMS wms автоматизация автоматизация склада автоматизирует склад автоперевозки Акселот аналитика аренда аудит Ашан Белоруссия бизнес бизнес-процессы биржа труда вебинар Владивосток внешнеэкономическая деятельность водитель выставка вэд ВЭД ГИБДД Грузовики грузоперевозки грузы дальнобойщик дороги доставка Евгений Добронравин Екатеринбург железнодорожный транспорт закон закупки зарплата затраты издержки интернет-бизнес интернет-магазин Интернет-магазин интернет-торговля информационные технологии кадры Казахстан Китай книги контейнерные поезда Контейнерный бизнес конференция Краснодар кризис Крым Крымский транспортный форум логист логистика Логистика Логистическая компания логистические центры логистический комплекс логистический консалтинг логистический центр логопарк Магнит МКАД морские перевозки Москва мотивация налог недвижимость Нижний Новгород Николай Лобанов Новосибирск новый шёлковый путь нормирование обучение Ольга Правук оптимизация оптимизация затрат оптимизация логистики оптимизация склада ПДД перевозка грузов перевозки персонал Петербург Платные дороги Подмосковье порт поставки поставщики посылки Почта России проект производство работа распределительная логистика распределительный центр регламенты рейтинг РЖД ритейл ритейлер Россия сайт Санкт-Петербург санкции семинар Система Платон система управления складом склад складская логистика складская недвижимость складские комплексы складские проекты складские технологии складской комплекс статьи страхование строительство Таможня таможня Тверь технологии торговля торговые сети транспорт транспортная логистика Украина управление управление запасами учёт форум функциональная инструкция фуры Х5 Retail Group Х5 Ритейл Шереметьево штраф экспорт эффективное управление запасами ЮгТранс-2016 Юлмарт
        Это интересно
        • Николай Лобанов: Экономические последствия войны на Украине для логистики
          16 августа 2022
        • Николай Лобанов: Логистика 2020. Тренды новой реальности
          17 августа 2019
        • Николай Лобанов: «Поговорим о вашем складе». Какой склад вам нужен?
          17 августа 2019
        • Интервью с экспертом по логистике Николаем Лобановым журналу «Логистика: проблемы и решения»
          11 августа 2019
        • Провели бизнес-завтрак в Москве
          9 августа 2019
        • Десять тенденций в логистике в ближайшее десятилетие
          6 августа 2019
        • Как цифровизация снижает операционные расходы в логистике
        • Управление рисками. 50% селлеров на маркетплейсах перешли на использование собственных складов
        • Роботы вместо курьеров: Яндекс ставит роверов на поток
        • Экономия обернулась риском. Два склада показали слабое место Вайлдберриз.
        • Как руководителю пережить возрастной кризис
        • 19–23 октября в Москве пройдет форум по модернизации складской логистики LOGFORUM’26
        • Картофельные качели
        • ИИ в малом и среднем бизнесе: какие процессы автоматизировать и как измерить окупаемость
        • Товар стоит, фура гниет: куда ЭДО и «ГосЛог» заведут транспортную логистику?
        • Этап перестройки: складской рынок становится более дифференцированным и требовательным к качеству
        • Цифровизация кусками: почему бизнес платит за софт, но продолжает работать вручную
        • Кризисы в логистике: как зарубежные маркетплейсы адаптировались к форс‑мажорам
        • Через месяц вводятся ограничения для самозанятых на цифровых платформах. Что нужно знать бизнесу?
        • Как селлеру пересобрать логистику в цифрах
        Наши контакты
        +7 (916) 597-29-12
        Заказать звонок
        Россия г. Москва
        lobanov1963@mail.ru
        Компания
        Об ассоциации
        История
        Лицензии
        Партнеры
        Клиенты
        Отзывы
        Вакансии
        Реквизиты
        Контакты
        Учебные материалы
        Маркетинг
        Личная эффективность
        Продажи и переговоры
        Оперативное управление
        Календарь
        Направления Бизнеса
        Практическая Логистика. Консалтинг: логистический аудит, проекты, обучение на семинарах. Цифровизация, автоматизация бизнес-процессов с внедрением новых логистических технологий
        Личная эффективность
        Оперативное управление
        Продажи и переговоры
        Маркетинг
        Управление финансами
        Объявления
        Тарифы Лобанов-Логист
        © 2026 Все права защищены.