
Расчет себестоимости продукции.
На любом этапе жизни компании неизменно существует задача учета, анализа и управления затратами. В отличие, например, от вопроса управления компанией, где из года в год возникают новые тенденции (сегодня - инновации, вчера - объединения и поглощения, позавчера - и.т.д.), в учете затрат из года в год банально повторяется один вопрос: \"как правильно их посчитать\".
Для решения принципиальных задач - сколько нужно продавать и по какой цене, чтобы данный продукт приносил компании прибыль - необходимо посчитать, во что нам обходится производство одной единицы продукции, то есть посчитать ее себестоимость.
Расчет себестоимости продукции - задача далеко не новая и решается практически на каждом предприятии. Методика расчета себестоимости передается из поколения в поколение и, так же как добрая былинная притча, вызывает доверие без каких-либо доказательств. То, что все затраты необходимо делить по видам продукции - вопрос бесспорный. Загвоздка возникает с вопросом, по какому принципу вести разделение затрат.
Классический расчет себестоимости.
Классический расчет себестоимости единицы продукции предполагает прохождение двух шагов:
1 шаг - определение затрат, изменяющихся пропорционально объемам производства того или иного вида продукции (определение переменных затрат на единицу продукции). Расчет выполняется произведением норм расхода отдельных элементов затрат на стоимость их приобретения. Классическими представителями переменных затрат являются сырье, материалы, комплектующие, технологическая энергия, сдельная заработная плата.
2 шаг - суммирование всех прочих расходов, осуществленных за период, и их деление на конкретные виды продукции (разделение накладных расходов по видам продукции). Классическими представителями таких \"прочих расходов\" являются расходы на содержание и ремонт оборудования, зданий, сооружений, заработная плата административно-управленческого персонала, амортизационные отчисления, административные расходы. Нередко перечисленные \"прочие\" отражаются в специальных документах - ведомостях (сметах) общецеховых, общехозяйственных, общепроизводственных расходов. Как правило, деление общих затрат на отдельные виды продукции осуществляется пропорционально заработной плате основных производственных рабочих, начисленной по данным видам продукции.
Таким образом, классический расчет себестоимости единицы продукции выглядит следующим образом:
Исходная информация о компании: предприятие производит и реализует продукцию А, В, С в следующих объемах и ценах:
Для производства продукта В была приобретена на условиях лизинга автоматическая линия, линия размещена в дополнительно арендуемом помещении (прочие цеха находятся в собственности предприятия).
Предприятие имеет данные о переменных затратах по каждому виду продукции, а также сумму общепроизводственных (постоянных) затрат за отчетный период. Задача: определить себестоимость и рентабельность каждого из видов продукции.
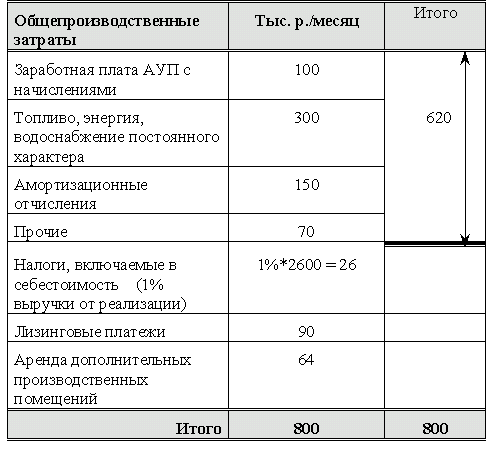
ИСПОЛЬЗОВАННЫЙ ПОДХОД: распределение общепроизводственных затрат пропорционально заработной плате основных производственных рабочих
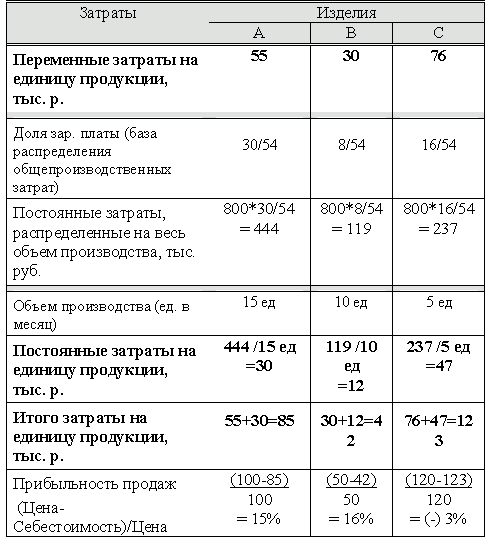
Расчет показывает, что наиболее прибыльным для предприятия явилась продажа изделия В, изделие А - молодец -середнячок, изделие С принесло убыток. Таким образом, объемы реализации и цены изделия В можно признать идеальными, изделия А - приемлемыми, по изделию С - недостаточными. При формировании производственной программы на будущее мы можем сохранять объемы реализации и цены по А и В, а для С необходимо увеличение объемов реализации либо цен, в противном случае производство изделия С себя не оправдывает.
Последовательность расчетов бесспорна, спорные вопросы возникают "внутри" шагов.
Проблемой расчета переменных затрат для большинства предприятий является отсутствие корректной и постоянно обновляемой нормативной базы расхода сырья и материалов (нередки случаи, когда нормативные базы не обновляются годами).
Однако решение данной проблемы, скорее, техническое, нежели смысловое.
Смысловая проблема возникает на этапе разделения общепроизводственных (общехохяйственых, общецеховых) расходов по видам продукции Как возник подход разделения этих расходов пропорционально заработной плате, сможет вспомнить и объяснить далеко не каждый экономист. Однако на большинстве предприятий его используют по умолчанию.
Управленческий подход в расчете себестоимости.
По экономическому смыслу, затраты должны относится на тот или иной вид продукции в соответствии с тем, насколько эти затраты связаны с производством того или иного вида продукции. Аналогом предприятия в данном случае может служить обычная коммунальная квартира, где отдельные виды продукции соответствуют соседям-квартирантам.
Если в коммунальной квартире установлен телефон, то абонентская плата должна быть поделена на всех жильцов поровну. Если же на прошлой неделе один из соседей долго и душевно общался с другом из Парижа, то пришедший счет за переговоры должен оплачивать непосредственно он, деление этого счета поровну (по какому-то ни было принципу) будет несправедливым.
Если же наш разговорчивый сосед весь прошлый месяц пробыл в отпуске, покинув квартиру и предусмотрительно отключив холодильник, то пришедший счет за свет нам придется оплачивать без его участия. Попытка \"перекинуть\" на соседа часть затрат вызовет с его стороны совершенно справедливый протест.
Таким образом, в процессе распределения общепроизводственных расходов необходимо уточнить, в какой степени элементы затрат связаны с производством конкретного вида продукции.
Самыми податливым, в плане корректного распределения, элементом общепроизводственных расходов являются налоги, включаемые в себестоимость. Действительно, тот же налог на пользователей автодорог уплачивается как процент (1%) к выручке от реализации конкретного изделия. По сути своей, этот налог является элементом переменных затрат - затрат, зависящих от объемов реализации - хотя классически входит в состав общепроизводственных расходов.
В приведенном выше числовом примере присутствуют и другие элементы общепроизводственных расходов, которые имеют прямое отношение к конкретному изделию и которые несправедливо перераспределять между соседями-продуктами. Как было сказано, предприятие приобрело на условиях лизинга линию для производства исключительно изделия В, для размещения линии были арендованы дополнительные производственные помещения.
Таким образом, лизинговый и арендный платежи, вошедшие в состав общепроизводственных расходов, являются "следствием" производства исключительно изделия В. Следовательно, перечисленные элементы затрат должны быть отнесены именно на изделие В, но не перераспределяться на другие изделия каким-либо образом.
С учетом только этих двух корректировок расчет себестоимости продукции предприятия преобразится следующим образом:
УПРАВЛЕНЧЕСКИЙ ПОДХОД: распределение затрат по источникам их возникновения
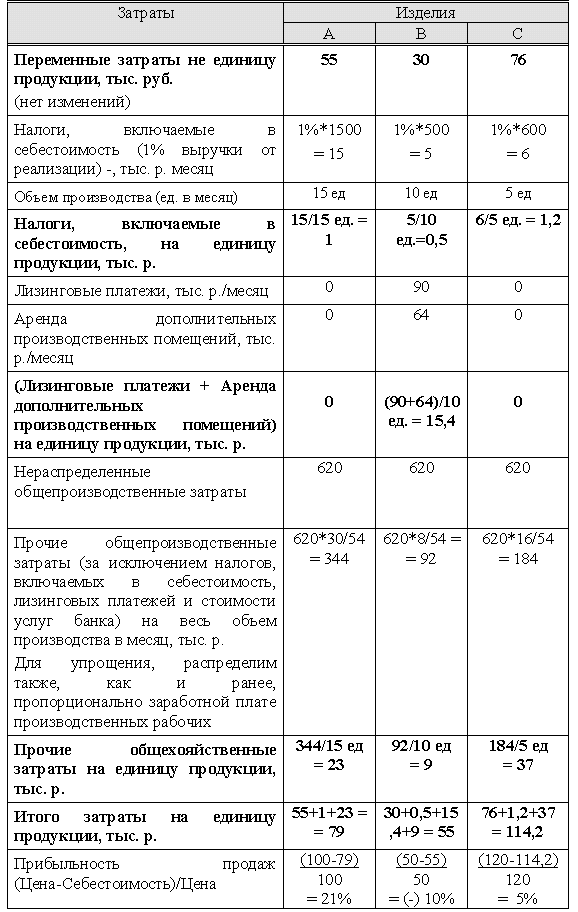
Сравним с картиной полученной в "классическом расчете":
Как видно, картина в корне изменилась. Изделие А оказалось лидером по прибыльности: при сложившихся объемах реализации и ценах А принесло предприятию наибольший доход. Изделие С может быть реабилитировано: его производство не убыточно. При сложившихся ценах и объемах реализации С оправдывает свое производство и приносит небольшую прибыль. Изделие В при сложившихся объемах реализации и ценах не оправдывает затрат на свое производство. Увеличивать объемы и (или) цены реализации необходимо по изделию В, а не С, как показал первоначальный расчет.
Полученная в первоначальном расчете картина возникла только за счет искусственного перераспределения затрат на другие изделия пропорционально зарплате. Действительно, В хорошо устроился: автоматизированная линия предполагает меньшие, чем у других изделий, трудозатраты и, соответственно, меньшую величину затрат на оплату труда. При перераспределении затрат пропорционально заработной плате львиная доля затрат легла на соседей А и С, чье производство не в такой степени автоматизировано, как изделия В.
В реальности именно в связи с производством В у предприятия возникло два значительных по сумме элемента затрат - лизинговые и арендные платежи. Именно В и должен окупить эти затраты соответствующими доходами от реализации. В рассмотренном примере В не обеспечивает доходов (цен и объемов реализации), достаточных для покрытия затрат на свое производство.
Таким образом, расчет себестоимости продукции целесообразно производить в следующем порядке:
1 шаг - определение переменных затрат на производство единицы продукции (сырье, материалы, комплектующие, технологическая энергия, сдельная заработная плата) по нормам расхода. В состав переменных расходов необходимо включить налоги с выручки от реализации, включаемые в себестоимость продукции (налог на пользователей автодорог).
2 шаг - выделение в составе общепроизводственных расходов тех затрат, которые могут быть отнесены напрямую на конкретный вид продукции (связанных с производством конкретного вида продукции). Определение затрат на единицу путем деления их абсолютной величины на объем производства данного вида продукции.
3 шаг - суммирование всех прочих, не относящихся на конкретный вид продукции, затрат за период. Деление на конкретные виды продукции пропорционально выбранной базе - например, объемам реализации или заработной плате основных производственных рабочих.
Для распределения прочих затрат, не относящихся на конкретный вид продукции, также можно предложить базы для распределения. Например, затраты на ремонт и обслуживание оборудования, его амортизацию возможно разделять во видам продукции пропорционально станко-часам, затраченным при производстве конкретных видов продукции на данном оборудовании. Затраты на освещение и отопление производственных помещений - пропорционально площадям и кубатуре цехов, занятых при производстве конкретных видов продукции.
Золотая середина расчета себестоимости и прибыльности продукции.
Как выясняется, с использованием различных методов расчетов, можно получить различные (иногда, противоположные) оценки себестоимости и прибыльности продукции. Возникает естественное желание использовать методику, дающую однозначные оценки. Такая золотая середина существует - это маржинальный анализ.
Маржинальный анализ предполагает оценку потенциальной прибыльности продукции с использованием соотношения цен на реализуемую продукцию и переменных затрат на ее производство. Действительно, цены реализации продукции и переменные затраты на ее производство (нормативы затрат) в большинстве случаев известны и очевидны. При этом мы избегаем проблем с выбором метода распределения общепроизводственных расходов и получаем реальную оценку продукции.
Для каждого вида продукции определяется следующий показатель (показатель носит название "ценовой коэффициент"):
Чем выше значение ценового коэффициента, тем выше потенциальная прибыльность данной продукции: больше резерв покрытия общепроизводственных расходов и получения прибыли. Иными словами, наиболее выгодно продавать изделия с наибольшим ценовым коэффициентом.
Для нашего примера ценовые коэффициенты по продуктам А, В и С выглядят следующим образом:
Расчет показал, что наибольший потенциал с точки зрения получения прибыли имеет продукт B, наименьший - изделие С. Таким образом, наиболее выгодным для компании будет увеличение объемов продаж изделия А, далее В, и только потом - С.
То, что в настоящее время продукт В убыточен по полной себестоимости, вовсе не перечеркивает его потенциальной прибыльности. Убыточность по полной себестоимости означает, что сложившихся объемов и цен реализации данного продукта (В) не достаточно для покрытия затрат на его производство и с управленческой точки зрения необходимо стремиться к их (цены, объемы реализации) увеличению. В то же время с токи зрения максимизации прибыли с 1 рубля затрат предприятию выгодно, прежде всего, увеличивать объем реализации А, потом уже В, и под конец С.
Разница между \"необходимо стремиться\" и \"выгодно\" состоит в следующем. Предприятие допустило ошибку (недобрало доходов, требуемых для полного покрытия затрат), устанавливая цены и планируя объемы реализации изделия В. С управленческой точки зрения, мы должны стремиться к выполнению экономического правила функционирования предприятия - обеспечению безубыточности производства каждого изделия. Однако, мы можем компенсировать недополученную на В прибыль реализацией других изделий. Наиболее выгодным - наиболее прибыльным - для предприятия станет увеличение объемов реализации изделия А. Это компенсирует убыток по изделию В, однако не отменит нашей неудовлетворительной оценки сложившихся объемов и цен реализации В.
Таким образом, в нашем примере постановка задачи при планировании номенклатурной программы будет выглядеть следующим образом:
- стремиться обеспечить безубыточный уровень производства В (приростом цен или объемов)
- максимизировать объемы реализации изделия А.
Если же "ценовой коэффициент" по какому-либо продукту имеет отрицательное значение - ситуация крайне неприятная. Отрицательный ценовой коэффициент показывает, что цена реализации продукции не покрывает даже переменных затрат на производство этого вида продукции, речи о покрытии общепроизводственных расходов и получении прибыли не возможно вести в принципе. Каждая продажа такого продукта приносит предприятию убыток, то есть чем больше продаем, тем больше убытков получаем! Для цели увеличения прибыли такой продукт целесообразно снять с производства!
Казнить нельзя помиловать
Задачу с расстановкой запятых в небезызвестном \"Казнить нельзя помиловать\" приходится решать не только в сказке, но и в реальной жизни. Решение об отказе от производства продукции, для которой цена реализации не покрывает переменных затрат, не является однозначным.
Существую ситуации, в которых предприятие некоторое время может осознанно реализовывать такую продукцию. Например, это возможно при выходе на новые рынки- предприятие осуществляет демпинговую политику, направленную на привлечение покупателей и вытеснение конкурентов. Возможно, предприятие пытается сохранить сложившийся рынок в расчете на дальнейший рост платежеспособности покупателей (любой знает, что в большинстве случаев завоевать рынок дороже, чем поддержать его). Возможно, что предприятие вынуждено реализовывать такую продукцию, так как она оплачивается живыми деньгами, а не бартером или взаимозачетами.
В любом случае, продажа продукции, для которой цена реализации не покрывает переменных затрат, должна быть временным явлением. Необходимо помнить, что продажа каждого такого изделия приносит предприятию убыток , что в перспективе может привести предприятие к серьезным экономическим проблемам.
Аттестация производимой продукции
Если предприятие решает провести "аттестацию" производимой продукции, можно порекомендовать пройти следующие этапы.
1. Начать с маржинального анализа (анализа соотношения цен реализации и переменных затрат на производство продукции). Этот этап позволяет выделить тех, кто наиболее "полезен" с точки зрения получения прибыли (имеет наибольший ценовой коэффициент) и тех, кто при любых обстоятельствах приносит убыток (имеет отрицательный ценовой коэффициент). Таким образом продукция ранжируется с точки зрения потенциала получения прибыли. Наиболее выгодной с точки зрения максимизации прибыли является реализация продукции с максимальным ценовым коэффициентом.
Безусловно, вопрос формирования продуктового портфеля не ограничивается внутренним экономическим расчетом. Также должны учитываться два принципиальных фактора - производственные мощности и рыночный спрос. Например, желание увеличить объемы реализации наиболее прибыльных продуктов может столкнуться с ограничением производственных возможностей либо с ограниченным спросом. Формула идеального продуктового набора - максимальный спрос при максимальном ценовом коэффициенте и отсутствии ограничений по росту объемов производства
2. Затраты, не вошедшие в состав переменных, распределить на разные виды продукции в соответствии со степенью \"участия\" затрат при производстве этих видов продукции.
Распределенные затраты прибавляются к переменным и получается искомая себестоимость. Сравнивая себестоимость с ценой реализации, возможно оценить существующее положение вещей - приносит ли конкретное изделие прибыль либо убыток.
В результате появляется возможность сформировать программу действий на будущее. Если продукт на сегодня приносит убыток (цена меньше себестоимости) , но цена покрывает переменные затраты, - увеличение объемов продаж позволит в дальнейшем сделать продукцию прибыльной. Если увеличение объемов продаж представляется проблематичным, возможно, придется рассматривать вопрос повышения цены.
Если же цена продаж не покрывает даже переменных затрат, ситуация особая: каждая продажа приносит убыток и увеличение объемов продаж лишь усугубит отрицательный результат. Такой случай требует решительных действий - снижение затрат, повышение цен либо изгнание \"паршивой овечки\" из рядов производимой продукции.
Безусловно, многие нюансы расчета и анализа себестоимости продукции остались за кадром. Наверняка, разбираясь в этой запутанной и многовариантной задаче, не один экономист с завистью и грустью думал: \"почему мне не повезло, как инженеру, у которого так просто измерить начерченные линии и фигуры: 1 метр = 100 см, 1 см=10 мм.\" Но если хорошо подумать, завидовать нечему: достаточно вспомнить дюймы, мили, аршины и пяди…
https://www.lobanov-logist.ru/library/all_articles/55341/
15 Ноября 2007 г.